Como Financiar Construção em Terreno Próprio: Guia Completo
Ter o terreno em mãos é metade do caminho — e, para muita gente, também o momento da primeira grande dúvida: como financiar construção em terreno próprio sem consumir todas as economias da família?
A boa notícia é que existem caminhos claros e acessíveis. A má notícia é que o caminho mais conhecido — o banco tradicional — raramente é o mais eficiente para quem vai construir. Filas, semanas de análise, exigência de produtos vinculados e liberações lentas transformam o sonho da casa própria em um teste de paciência.
Neste guia completo, você vai aprender como financiar construção em terreno próprio passo a passo: quais linhas de crédito existem, quais documentos preparar, quanto dá para financiar, quais erros evitar e por que plataformas especializadas como a Aprova Já conseguem aprovar em 48 horas o que bancos levam semanas para analisar.
Por que financiar a construção em vez de pagar à vista?
Mesmo quem tem dinheiro guardado precisa pensar duas vezes antes de aplicar tudo na obra. Construir à vista consome capital que poderia render, eliminar a reserva de emergência e deixar o projeto refém do fluxo de caixa pessoal.
Financiar a construção traz três vantagens práticas:
**Preserva o capital de giro** — você mantém reserva para imprevistos, que em obra não são exceção, são regra;Preserva o capital de giro — você mantém reserva para imprevistos, que em obra não são exceção, são regra;
**Dilui o custo no tempo** — parcelas ao longo de anos valem menos em termos reais do que o desembolso total hoje;Dilui o custo no tempo — parcelas ao longo de anos valem menos em termos reais do que o desembolso total hoje;
**Acelera o projeto** — com crédito disponível, a obra anda no ritmo do cronograma, não no ritmo do saldo bancário.Acelera o projeto — com crédito disponível, a obra anda no ritmo do cronograma, não no ritmo do saldo bancário.
O ponto-chave é escolher a linha de crédito certa. E é aqui que a maioria erra.
Quais são as opções para financiar construção em terreno próprio?
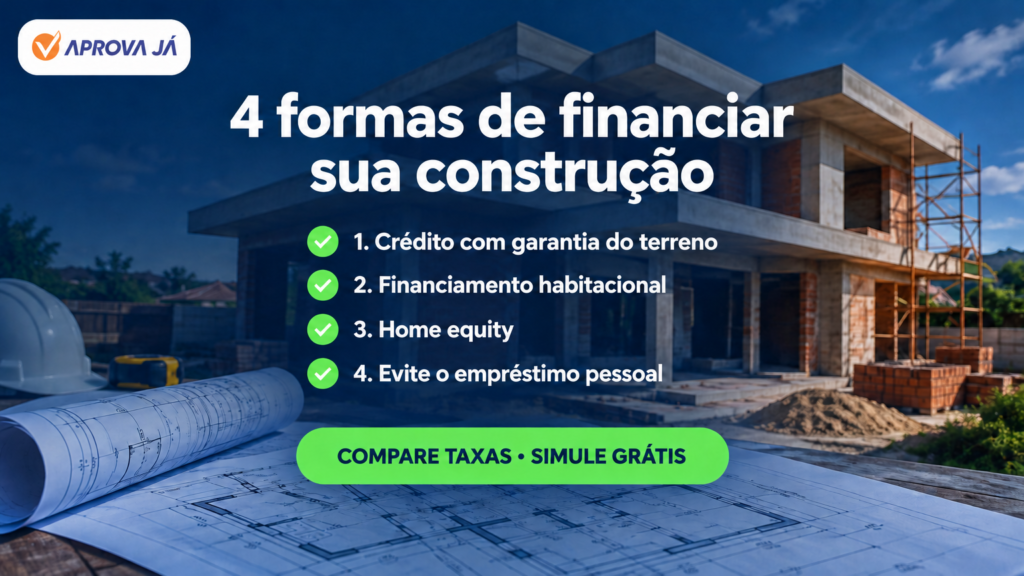
1. Crédito para construção com garantia do próprio terreno
É a modalidade mais natural para quem já tem o lote: o terreno e a obra em andamento servem de garantia, e o financiamento cobre o custo da construção — na Aprova Já, até 80% do custo total, incluindo o valor do lote. É o formato desenhado para três perfis: construção unifamiliar, geminados (2 a 5 casas) e incorporações a partir de 6 unidades.
2. Financiamento habitacional tradicional
O modelo clássico, operado principalmente pela Caixa Econômica Federal, também cobre construção em terreno próprio, com prazos longos e possibilidade de uso do FGTS. A contrapartida é burocracia extensa, vistorias oficiais que atrasam liberações e exigência de produtos bancários vinculados. Mais adiante, comparamos essa rota em detalhe.
3. Home equity (crédito com garantia de imóvel)
Se você já possui um imóvel quitado, o home equity libera capital com uma das menores taxas do mercado — na Aprova Já, a partir de 1,09% ao mês, com prazos de até 20 anos e uso livre do dinheiro. É uma alternativa forte para quem quer financiar terreno e construção usando outro imóvel como garantia.
4. Empréstimo pessoal: evitar como fonte principal
Sem garantia, o crédito pessoal carrega juros altos e prazos curtos — combinação ruim para uma obra de 12 a 24 meses. Use no máximo para reforços pontuais, nunca como base do financiamento da construção.
Como financiar construção em terreno próprio: o passo a passo completo
Agora, o roteiro prático. Siga estas seis etapas e você chega à aprovação com o projeto pronto para começar.
Etapa 1: Regularize a documentação do terreno
Nenhuma instituição financia o que não pode ser garantido. Antes de qualquer simulação, garanta que o terreno está em ordem:
Matrícula atualizada no Cartório de Registro de Imóveis;
Escritura ou contrato registrado em seu nome;
Certidões negativas de ônus, ações e tributos;
IPTU quitado e sem pendências municipais.
Terreno irregular é o motivo número 1 de reprovação em análises de crédito para construção — e quase sempre pode ser resolvido com antecedência.
Etapa 2: Aprove o projeto na prefeitura
O alvará de construção é pré-requisito para qualquer análise séria. Contrate um arquiteto ou engenheiro responsável, desenvolva o projeto arquitetônico e protocole na prefeitura. Além de liberar a obra, um projeto bem elaborado reduz retrabalho e desperdício — e, como veremos, pode até reduzir o custo total.
Etapa 3: Monte o orçamento analítico da obra
O orçamento detalhado é o coração da análise de crédito. Ele deve cobrir, etapa por etapa:
Serviços preliminares e fundação;
Estrutura e alvenaria;
Cobertura e impermeabilização;
Instalações elétricas e hidráulicas;
Acabamentos (revestimentos, esquadrias, pintura);
Mão de obra e taxa de administração;
Reserva de contingência (recomenda-se 10%).
Inclua o valor do lote quando ele ainda estiver sendo pago — na Aprova Já, o financiamento cobre até 80% do custo total (lote + construção), o que preserva seu capital de giro desde o início.
Etapa 4: Escolha a linha de crédito e simule
Compare as opções com quatro critérios: percentual financiado, taxa efetiva, prazo e — principalmente — a forma de liberação dos recursos. Uma taxa aparentemente menor perde valor quando as liberações demoram meses e a obra fica parada.
Na Aprova Já, simular financiamento construção é gratuito e 100% digital: você envia os dados do projeto, recebe uma proposta transparente — sem IOF e sem taxas ocultas — e um consultor conduz todo o processo. Comece agora em https://aprovajacredito.com.br/credito-para-construcao/
Etapa 5: Passe pela análise de crédito e técnica
A instituição avalia dois aspectos: sua capacidade de pagamento e a viabilidade técnica do projeto. Nos bancos tradicionais, essa análise costuma levar semanas e exige comprovação de renda formal rígida. Na Aprova Já, a análise acontece em até 48 horas, com apoio de modelagem BIM que avalia custos reais e viabilidade — e, de quebra, já identificou em obras reais economias de até 12% no custo total do projeto.
Etapa 6: Contrate e acompanhe as liberações
Contratada a operação, o terreno e a obra ficam em garantia hipotecária — você mantém a propriedade e o uso. A partir daí, o recurso entra conforme a obra avança: na Aprova Já, as medições acontecem a cada 15 dias e a liberação é proporcional ao andamento, mantendo o fluxo de caixa da obra sempre abastecido.
Terreno ainda financiado: dá para construir?
Situação comum: o terreno foi comprado parcelado ou financiado, e agora você quer construir. Como financiar construção em terreno financiado? O caminho existe, mas exige atenção:
**Terreno quitado primeiro** — na maioria das operações, o terreno precisa estar livre de ônus para servir de garantia. Se ele está financiado, uma alternativa é usar outro imóvel quitado como garantia (home equity) ou quitar o saldo do terreno com parte do crédito;Terreno quitado primeiro — na maioria das operações, o terreno precisa estar livre de ônus para servir de garantia. Se ele está financiado, uma alternativa é usar outro imóvel quitado como garantia (home equity) ou quitar o saldo do terreno com parte do crédito;
**Avalie a troca de garantia** — algumas instituições aceitam substituir a garantia do financiamento do terreno pela hipoteca da obra concluída;Avalie a troca de garantia — algumas instituições aceitam substituir a garantia do financiamento do terreno pela hipoteca da obra concluída;
**Consulte um especialista** — cada caso tem uma solução diferente, e um consultor especializado consegue estruturar a operação que o gerente de agência não consegue.Consulte um especialista — cada caso tem uma solução diferente, e um consultor especializado consegue estruturar a operação que o gerente de agência não consegue.
Na Aprova Já, o time de especialistas analisa cada cenário e indica o caminho viável — inclusive combinando produtos quando necessário.
Financiado pela Caixa ou crédito especializado: qual escolher?
O financiamento habitacional pela Caixa tem méritos reais: prazos longos, uso de FGTS e taxas subsidiadas em programas específicos. Para comprar imóvel pronto, costuma ser uma escolha racional.
Para construir, porém, os gargalos aparecem na prática de quem já passou pelo processo:
**Ciclos de vistoria lentos**, que atrasam cada liberação e o cronograma junto;Ciclos de vistoria lentos, que atrasam cada liberação e o cronograma junto;
**Exigência de produtos bancários vinculados**, como seguros e pacotes de serviços;Exigência de produtos bancários vinculados, como seguros e pacotes de serviços;
**Comprovação de renda formal rígida**, que dificulta a vida de autônomos e empreendedores;Comprovação de renda formal rígida, que dificulta a vida de autônomos e empreendedores;
**IOF e custos acessórios** que engordam o custo final;IOF e custos acessórios que engordam o custo final;
**Percentual financiado menor** em muitos casos, exigindo mais capital próprio.Percentual financiado menor em muitos casos, exigindo mais capital próprio.
Isso não significa descartar a Caixa — significa reconhecer que, para obra, existem alternativas mais ágeis. O crédito para construção da Aprova Já foi desenhado exatamente para eliminar esses gargalos: sem IOF, sem produto bancário obrigatório, com flexibilidade na comprovação de renda (aceita extratos bancários) e liberação quinzenal que acompanha o ritmo real da obra. Para quem busca o financiamento imobiliário mais barato do mercado na prática — considerando taxa, custo acessório e velocidade —, vale comparar as duas rotas antes de assinar.
Quanto dá para financiar? Valores e prazos de referência
Quem pesquisa como financiar a construção de uma casa costuma partir dos mesmos parâmetros: percentual financiado, prazo e forma de liberação. Na Aprova Já, as referências são:
**Construção unifamiliar** (casa própria ou para vender): operações a partir de R$ 300 mil, financiamento de até 80% do custo total (lote + construção) e prazo de até 240 meses para quitar;Construção unifamiliar (casa própria ou para vender): operações a partir de R$ 300 mil, financiamento de até 80% do custo total (lote + construção) e prazo de até 240 meses para quitar;
**Geminados** (2 a 5 casas para vender): até 80% do custo de construção, liberação por medição quinzenal e análise comercial para garantir liquidez na venda;Geminados (2 a 5 casas para vender): até 80% do custo de construção, liberação por medição quinzenal e análise comercial para garantir liquidez na venda;
**Incorporação** (a partir de 6 unidades): operações a partir de R$ 500 mil, modelagem BIM completa, estudo de mercado e suporte jurídico e de liberação especializado.Incorporação (a partir de 6 unidades): operações a partir de R$ 500 mil, modelagem BIM completa, estudo de mercado e suporte jurídico e de liberação especializado.
Documentos necessários para financiar a construção
Prepare com antecedência:
Documentos pessoais (RG, CPF e comprovante de estado civil);
Comprovação de renda — holerites, declaração de imposto de renda ou extratos bancários (a Aprova Já aceita rendas informais comprovadas por extrato);
Matrícula do terreno e certidões negativas;
Projeto arquitetônico aprovado e alvará de construção;
Orçamento analítico e cronograma físico-financeiro da obra.
Com a documentação organizada, a análise técnica e de crédito acontece rapidamente — na Aprova Já, em até 48 horas.
5 erros que travam o financiamento da construção
**Deixar a documentação do terreno irregular** — matrícula pendente reprova a operação antes mesmo de começar;Deixar a documentação do terreno irregular — matrícula pendente reprova a operação antes mesmo de começar;
**Subestimar o orçamento** — obra sem reserva de contingência para na primeira variação de preço de material;Subestimar o orçamento — obra sem reserva de contingência para na primeira variação de preço de material;
**Aceitar liberação mensal (ou pior)** — cada dia sem recurso é dia de obra parada; liberação quinzenal mantém o ritmo;Aceitar liberação mensal (ou pior) — cada dia sem recurso é dia de obra parada; liberação quinzenal mantém o ritmo;
**Não ler as letras miúdas** — IOF, tarifas e seguros vinculados podem adicionar milhares de reais ao custo real;Não ler as letras miúdas — IOF, tarifas e seguros vinculados podem adicionar milhares de reais ao custo real;
**Aceitar a primeira proposta** — sem comparar instituições, você paga a taxa que o banco quis, não a melhor disponível.Aceitar a primeira proposta — sem comparar instituições, você paga a taxa que o banco quis, não a melhor disponível.
Perguntas frequentes sobre como financiar construção em terreno próprio
Preciso ter o terreno quitado para financiar a construção?
Na maioria das operações, sim — o terreno serve de garantia e precisa estar livre de ônus. Se ele está financiado, alternativas incluem quitar o saldo com parte do crédito ou usar outro imóvel como garantia. Um consultor especializado consegue estruturar o melhor caminho para o seu caso.
Quanto do custo da construção dá para financiar?
Depende da instituição. A Aprova Já financia até 80% do custo total da obra, incluindo o valor do lote — um dos percentuais mais altos do mercado.
Posso financiar a construção sem renda formal comprovada?
Nos bancos tradicionais, geralmente não. A Aprova Já aceita renda composta (sócio, cônjuge ou familiar) e rendas informais comprovadas por extrato bancário, analisando a capacidade de pagamento de forma justa.
Em quanto tempo o crédito é aprovado e liberado?
A análise do projeto na Aprova Já leva até 48 horas. Depois de contratado, o recurso é liberado a cada 15 dias, conforme as medições do avanço da obra.
A operação tem IOF e taxas escondidas?
Operações bancárias convencionais incidem IOF. As operações conduzidas pela Aprova Já são sem IOF e sem taxas ocultas — o valor apresentado na simulação é o valor final.
O banco fica com meu terreno?
Não. O terreno fica em garantia hipotecária, mas você mantém a propriedade e o uso. A garantia só é acionada em caso de inadimplência.
Vale a pena usar o FGTS para construir?
O FGTS pode ser usado em financiamentos habitacionais tradicionais e reduz o valor a financiar. Em operações de crédito para construção especializadas, as condições costumam compensar mesmo sem FGTS — vale comparar o custo total de cada rota.
Conclusão: a melhor forma de financiar construção em terreno próprio é com a Aprova Já
Saber como financiar construção em terreno próprio é, no fundo, saber escolher entre dois mundos: o do banco tradicional — lento, burocrático e cheio de custos escondidos — e o do crédito especializado, desenhado para quem constrói. A Aprova Já reúne agilidade, transparência e flexibilidade em um único produto, com vantagens objetivas:
✅ Até 80% do custo da obra (lote + construção) financiado
✅ Liberação quinzenal dos recursos, sem atrasos — fluxo constante para a obra nunca parar
✅ Flexibilidade na comprovação de renda — extratos bancários são aceitos
✅ Sem necessidade de contratar “produto bancário”
✅ Sem IOF — o que você vê na simulação é o que paga
✅ Análise técnica com BIM, que otimiza seu projeto e reduz custos
✅ Seguro que garante a conclusão da obra conforme cronograma e orçamento
✅ Suporte especializado em todas as etapas, da simulação à última parcela
Se você tem um terreno e o projeto de construir — a casa própria, geminados para vender ou uma incorporação —, não deixe o financiamento ser o gargalo.